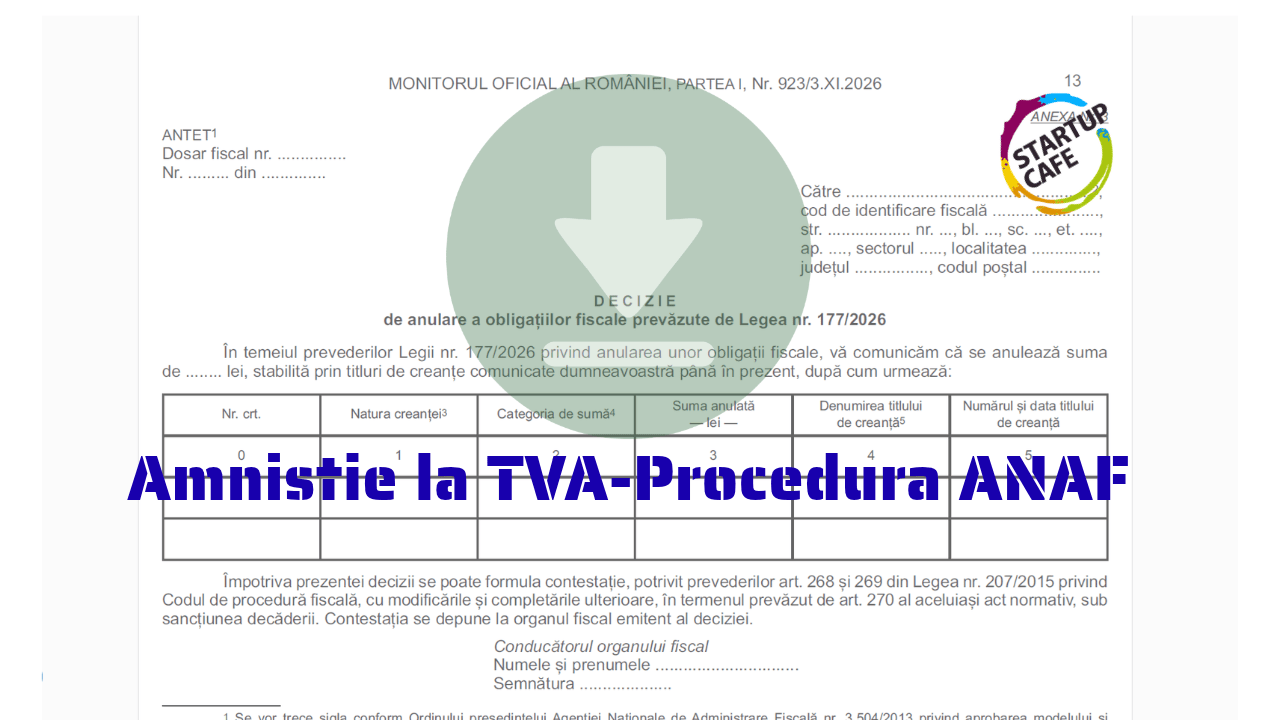
Marți, 3 noiembrie 2026, s-a publicat în Monitorul Oficial ordinul președintelui ANAF 1512/2026, care cuprinde procedura oficială pentru amnistierea fiscală a firmelor românești care au avut codul de TVA anulat, iar Fiscul le-a cerut să plătească TVA retroactiv pe ultimii 5 ani cu dobânzi și penalități. Mai exact ordinul cuprinde 4 anexe procedurale și 2 anexe cu formularul deciziei de anulare a obligațiilor de TVA și cererea de restituire, pe care ar trebui să-l primească patronii afectați de la ANAF, conform Legii 177/2026. În schimb, avocata Alina Nica, din București, care a inițiat demersurile care au condus la această amnistie fiscală, atrage atenția că ordinul ANAF nu acoperă toate punctele sensibile. (Descarcă Ordinul ANAF de la finalul articolului)
Noul Ordin semnat de președintele ANAF, Adrian Nica, este pasul procedural care mai lipsea în sensul aplicării amnistiei fiscale prevăzute de Legea 177/2026, privind anularea unor obligații fiscale. Legea s-a publicat în Monitorul Oficial pe 24 august, iar președintele ANAF avea la dispoziție 30 de zile de la intrarea legii în vigoare pentru a emite această procedură. Iată, însă, că până la publicarea procedurii în Monitorul Oficial au durat mai mult de 2 luni de fapt.
Conform Legii 177/2026, se anulează diferențele de obligații fiscale principale reprezentând taxa pe valoarea adăugată și/sau obligațiile fiscale accesorii aferente, stabilite de organul fiscal prin decizie de impunere emisă și comunicată contribuabilului, ca urmare a anulării înregistrării în scopuri de TVA conform art. 316 alin. (11) lit. a), d) și e) din Legea nr. 227/2015 privind Codul fiscal, pentru perioadele fiscale cuprinse între 1 ianuarie 2019 și data intrării în vigoare a Legii 177/2026 (28 august 2026).
Noul Ordin ANAF 1512/2026 cuprinde:
- Procedura privind întocmirea şi transmiterea de către organul de inspecție fiscală/ antifraudă fiscală a listei cu obligaţiile fiscale ce pot face obiectul anulării prevăzute la articolul unic alin (1), (2) și (7) din Legea nr. 177/2026 privind anularea unor obligații fiscale, reprezentând taxa pe valoarea adăugată, stabilite de organul fiscal prin decizie de impunere emisă şi comunicată contribuabilului în aplicarea art. 11 alin. (6) sau alin. (8), după caz, ca urmare a anulării înregistrării în scopuri de TVA conform art. 316 alin. (11) lit. a), d) şi e) din Legea nr. 227/2015 privind Codul fiscal, cu modificările şi completările ulterioare, precum și în cazul în care anularea înregistrării în scopuri TVA s-a realizat în aplicarea art. 153 alin. (9) lit. a), b), d) şi e) din Legea nr. 571/2003 privind Codul fiscal, în forma în vigoare la data anulării înregistrării în scopuri de TVA;
- Procedura privind întocmirea şi transmiterea de către organul de inspecție fiscală a listei cu obligaţiile fiscale ce pot face obiectul anulării prevăzute la articolul unic alin (3) din Legea nr. 177/2026 privind anularea unor obligații fiscale, datorate de cooperativele agricole constituite în baza Legii cooperației agricole nr. 566/2004, cu modificările și completările ulterioare;
- Procedura privind identificarea contribuabililor și a sumelor reprezentând TVA care fac obiectul anulării prevăzute de Legea nr. 177/2026 privind anularea unor obligații fiscale;
- Procedura pentru anularea obligaţiilor fiscale ce pot face obiectul anulării prevăzute de Legea nr. 177/2026 privind anularea unor obligații fiscale, precum și modalitatea de restituire a acestora.
- Decizia de anulare a obligațiilor fiscale prevăzute de Legea nr. 177/2026.
- Cererea de restituire a obligațiilor fiscale prevăzute de Legea nr. 177/2026.
ANAF folosește informații din sistemele RO e-Factura și RO e-Case de marcat electronice
În cadrul procedurii privind identificarea contribuabililor și a sumelor reprezentând TVA care fac obiectul anulării prevăzute de Legea nr. 177/2026 privind anularea unor obligații fiscale, ANAF identifică în evidențele fiscale firmele pentru care au fost emise formulare decizii de impunere din oficiu a TVA.
Pentru aceste firme, ANAF verifică motivul anulării înregistrării în scopuri de TVA și selectează „numai acei contribuabili pentru care înregistrarea în scopuri de TVA a fost anulată, din oficiu, conform art. 316 alin. (11) lit. a), d) și e) din Legea nr. 227/2015 privind Codul fiscal”.
Pentru fiecare firmă identificată astfel ANAF „verifică în Sistemul național privind factura electronică RO e-Factura și în Sistemul informatic național RO e-Case de marcat electronice dacă în facturile și/sau în bonurile fiscale emise în perioadele pentru care au fost emise deciziile de impunere din oficiu contribuabilul a înscris distinct taxa pe valoarea adăugată”. Analiza se face pentru fiecare perioadă fiscală pentru care a fost emisă o decizie de impunere din oficiu, potrivit procedurii prevăzute de ordinul ANAF 1512/2026.
Avocata patronilor afectați: Ce rezolvă și ce lasă pe dinafară procedura ANAF
Avocata bucureșteană Alina Nica, fondatoarea casei de avocatură Lawyeresse, care le-a luat de la început apărarea antreprenorilor afectați de impunerile ANAF la TVA pe ultimii 5 ani, a avertizează că „au rămas neacoperite” anumite puncte procedurale, de către noul ordin ANAF.
„Procedura ANAF pentru Legea nr. 177/2026 a fost publicată: Ordinul președintelui ANAF nr. 1.512/2026, în Monitorul Oficial nr. 923 din 3 noiembrie 2026. Legea era în vigoare din 27 august, iar ordinul a venit la peste cinci săptămâni după termenul legal de 30 de zile.
Am depus observații în consultarea publică, iar o parte au fost avute în vedere. Forma finală a adăugat o soluție pentru eșalonări, a pus un termen de 45 de zile pentru listele întocmite de inspecție și a transformat respingerea cererii de restituire într-un act motivat și contestabil.
Au rămas însă neacoperite exact alte puncte: oprirea executărilor silite și a popririlor, dobânda cuvenită de la data plății, nu doar pentru restituirea întârziată, situația celor cărora li s-a atras răspunderea solidară, firmele intrate în insolvență și lipsa unei căi rapide până la întocmirea listelor.
Concluzia este că amnistia are acum și procedură, dar aplicarea corectă rămâne o chestiune de demersuri individuale, prin cereri și prin contestații. Exact acolo continuăm, alături de contribuabilii afectați” - a scris Alina Nica pe Facebook.
StartupCafe, menționată de parlamentarii inițiatori, în expunerea de motive la lege
StartupCafe a atras atenția încă de anul trecut asupra cazurilor abordate de noua lege: patroni de afaceri mici s-au plâns că ANAF le-a anulat codul de TVA cu ani în urmă. Oamenii s-au plâns că acum Fiscul le cere zeci de mii de euro TVA pe ultimii șase ani și penalități, deși ei nu au încasat acel TVA de la clienții lor. Unii dintre cei afectați au invocat faptul că au avut codul de TVA anulat și nu au mai colectat TVA de la clienți. Antreprenorii se plâng că ANAF i-a lăsat să funcționeze așa ani întregi, fără să le atragă atenția să colecteze TVA de la clienți și să-l vireze la stat.
După ce am semnalat situația pe StartupCafe, 29 de parlamentari de la putere au depus oficial la Parlament o propunere de lege pentru amnistierea fiscală a mii de firme afectate. În expunerea de motive, parlamentarii citează și un articol de pe StartupCafe.ro, în care am atras atenția asupra acestei situații.
Aceasta a devenit mai departe Legea 177/2026, privind anularea unor obligații fiscale, pentru care acum ANAF a venit cu ordinul procedural de aplicare.
Descarcă Ordinul ANAF 1512/2026, cu anexele procedurale și cele două formulare relevante:
---
Citește și:
- Amnistie fiscală pentru patronii cărora ANAF le cere TVA din urmă: Senatul a adoptat propunerea de lege, cu amendamente
- ANAF: Peste 15.000 de controale pe TVA și 1,7 miliarde lei cerute suplimentar de la contribuabili din toată România, într-un an. Fiscul ne-a explicat cum a procedat „ca urmare a unor măsuri de anulare sau suspendare a codului de înregistrare în scopuri de TVA”, în cazul unor firme
- Un patron s-a trezit că ANAF îi cere TVA pe facturile din ultimii 6 ani, pe firmă. Ce sfaturi a primit pe Grupul Antreprenorilor din România
- Cazul antreprenorilor români cărora ANAF le cere TVA din urmă, pe ultimii 6 ani: Memoriul către premierul Bolojan, cu cele 9 soluții propuse de avocată