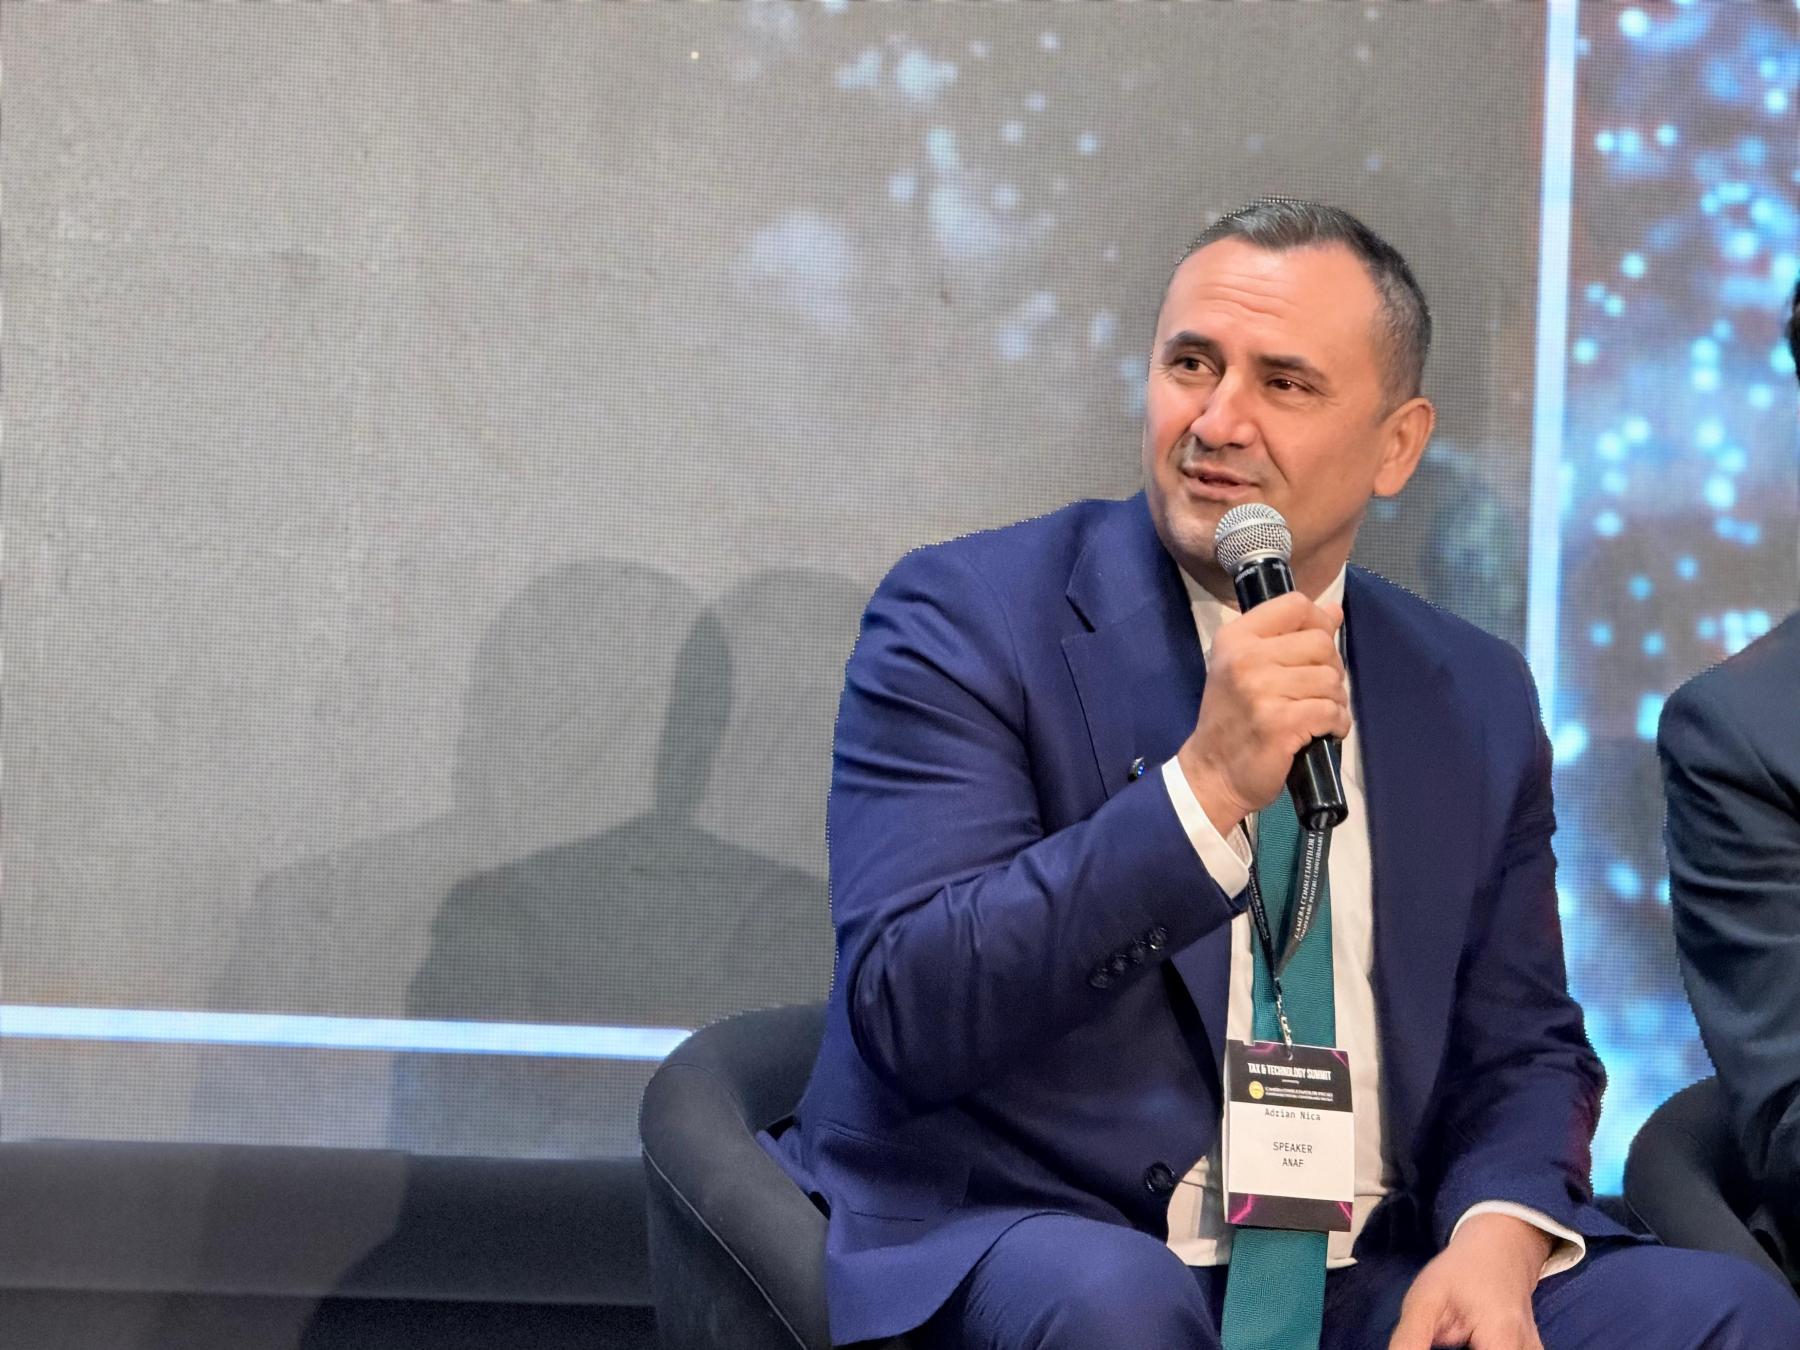
Președintele ANAF, Adrian Nica, spune că noile criterii de risc pentru rambursările de TVA nu au rolul de a bloca restituirea banilor către firme.
ANAF a aprobat prin Ordinul nr. 1123/2026 o serie de situații și procedura prin care sunt analizate și soluționare deconturile cu sumă negativă de TVA cu opțiune de rambursare depuse de persoanele impozabile aflate în aceste situații. Ulterior, Fiscul a făcut noi clarificări și completări prin Ordinul nr. 1.425/2026, oficializat pe 19 octombrie.
Noua procedură, spune șeful Fiscului, „nu face altceva decât să actualizeze procedura veche”.
Prezent la evenimentul Tax & Technology Summit 2026 ce a avut loc zilele trecute, Nica a spus că procedura veche era „depășită de analiza de risc de la DGMR (n.r. Direcția Generală de Management al Riscurilor din cadrul ANAF)”. „Doar le-am pus în concordanță”, a declarat el.
Mai departe, președintele ANAF a punctat că „era anormal ca un contribuabil care este în risc fiscal la analiza de risc de la control să primească TVA-ul din birou, adică cu control ulterior, în condiții în care la aplicație rezultă că este într-un lanț de fraudă carusel”.
Nica a mai a explicat cum folosește ANAF în prezent rezultatele analizei de risc.
„Era anormal și nu poți digitaliza, procesa, aduce informațiile și să nu le valorifici. Controalele astăzi, cele 1800 sunt țintite în funcție de rezultatele analizei de risc și da, aici putem discuta. Câtă acuratețe are astăzi analiza de risc? Cât are orice sistem pus pentru prima dată în funcțiune, care se va perfecta în timp. Dar pe de altă parte, eu vă răspund o întrebare. E normal ca atunci când unui contribuabil îi dai TVA cu control ulterior și, când te duci să verifici, că ai dat cu control ulterior, să găsești că își vinde firma sau că nu mai e la sediu?”, a afirmat el.
Șeful Fiscului a mai spus că reacțiile unor contribuabili la noul ordin ANAF privind procedura de rambursare a TVA au venit „ca urmare a informațiilor din sistem, nu că nu dăm bani”.
Adrian Nica a vorbit și despre situația rambursărilor de TVA din București.
„Acum un an, când am venit la dumneavoastră (n.r. la eveniment), nimeni nu a ridicat problema rambursărilor de TVA de la Capitală, care erau și ele cu analiză de risc, vechea analiză de risc, care ajungeau la control și care erau din cauza lipsei de personal la control cu lunile, ca să nu zic mai mult. Toată partea de rambursare de TVA, deconturi de la Capitală care erau nesoluționate, au fost repartizate în țară ca atunci când ai risc, controlul să vină repede și să soluționeze și să clarifice problema. Pentru că nu e normal să dăm rambursări de TVA unei entități care primește serviciu de la o altă entitate pe care n-a văzut-o nimeni, care s-a înființat ieri și în perioada următoare emite facturi mult peste media domeniului în care acționează”, a mai spus el.
Președintele ANAF: Avem o analiză de risc care funcționează doar pe datele din e-Factura. Când un contribuabil nou înființat e așezat într-o zonă rău famată, va fi chemat la sediu
„În perioada următoare o să auziți contribuabili care spun „eu am o problemă cu e-Factura, am fost invitat la Antifraudă”. Da, vor fi invitați la Antifraudă pentru că avem o analiză de risc care funcționează doar pe datele din e-Factura”, a declarat Adrian Nica, președintele ANAF, la evenimentul Tax & Technology Summit 2026.
Nica a dat și un exemplu.
Potrivit lui, „atunci când un contribuabil se înființează nou, e așezat într-o zonă rău famată, adică firme la aceeași adresă, are în SPV un reprezentant căruia l-am făcut plângere penală în alt caz, și începe să emită facturile în primele două zile cât 1% din PIB, el va fi chemat la sediu. Evident că nu-i convine, că până acum mergea așa”.
Rambursare TVA: Noile clarificări ANAF
În luna octombrie, ANAF a publicat în Monitorul Oficial ordinul cu noile clarificări privind procedura de soluționare a deconturilor cu sume negative de taxă pe valoarea adăugată cu opțiune de rambursare.
Este vorba despre Ordinul nr. 1425/2026 pentru modificarea Ordinului președintelui Agenției Naționale de Administrare Fiscală nr. 352/2022 pentru aprobarea Procedurii de soluționare a deconturilor cu sume negative de taxă pe valoarea adăugată cu opțiune de rambursare.
Așa cum am scris pe StartupCafe.ro, Codul de procedură fiscală permite ANAF să stabilească, prin ordin, și alte situații în care contribuabilii pot prezenta un risc de rambursare necuvenită a TVA, pe lângă cele prevăzute deja de lege. În baza acestor prevederi, ANAF a aprobat recent, prin Ordinul nr. 1123/2026, o serie de situații și procedura prin care sunt analizate și soluționare deconturile cu sumă negativă de TVA cu opțiune de rambursare depuse de persoanele impozabile aflate în aceste situații.
Ordinul nr. 1123/2026 a modificat și completat Ordinul ANAF nr. 352/2022 pentru aprobarea Procedurii de soluționare a deconturilor cu sume negative de taxă pe valoarea adăugată cu opțiune de rambursare.
Ulterior, ANAF a elaborat un alt proiect de ordin pentru a aduce noi completări, care tocmai a fost oficializat și a devenit Ordinul nr. 1.425/2026.
Potrivit noii proceduri de soluționare a deconturilor cu sume negative de TVA cu opțiune de rambursare, persoanele impozabile care prezintă un risc de rambursare necuvenită a TVA întrucât se află într-una dintre situațiile prevăzute în anexa nr. 6 la ordin sunt înscrise în baza de date specială privind riscul de rambursare necuvenită a TVA, iar solicitarea de rambursare se soluționează după efectuarea inspecției fiscale anticipate.
Pentru clarificarea sintagmei „se află într-una dintre situațiile prevăzute în anexa nr.6”, în sensul în care este suficientă identificarea cel puțin a unei situații de risc în care se găsește contribuabilul pentru ca decontul să fie transmis organelor de inspecție fiscală pentru efectuarea inspecției anticipate, nefiind necesară verificarea tuturor situațiilor prevăzute în anexă, ANAF a modificat prevederilor procedurale.
De asemenea, pentru clarificarea unor aspecte procedurale apărute în practica organelor fiscale implicate în analiza situaţiilor din care rezultă că persoanele impozabile prezintă un risc de rambursare necuvenită a TVA și pentru a asigura aplicarea unitară a prevederilor procedurale, de către organele fiscale, ANAF a clarificat anumite situații dintre cele prevăzute în anexa nr. 6 la ordin.
Situațiile din care rezultă că persoanele impozabile prezintă un risc de rambursare necuvenită a TVA
Iată cum arată lista cu noile modificări ANAF:
- Persoana impozabilă are administratori sau participanți semnificativi la capitalul social, care figurează în baza de date specială privind riscul de rambursare necuvenită a TVA.
- Persoana impozabilă are administratori sau participanți semnificativi la capitalul social, care dețin asemenea calități la alte persoane impozabile care figurează în Baza de date specială privind riscul de rambursare necuvenită a TVA.
- Persoana impozabilă însăși, administratorii sau participanții semnificativi la capitalul social au înscrise în cazierul fiscal informații privind atragerea răspunderii solidare cu debitorul, stabilită prin decizie a organului fiscal competent, sau atragerea răspunderii patrimoniale cu debitorul ajuns în stare de insolvență pronunțată prin hotărâre judecătorească definitivă.
- Persoanele cu atribuții de reprezentare sau de administrare a persoanei impozabile sau participanții semnificativi la capitalul social au înscrise în cazierul fiscal fapte care sunt sancționate ca infracțiuni.
- Persoana impozabilă a efectuat regularizări ale taxei pe valoarea adăugată deductibile sau colectate în perioada din care provine suma solicitată la rambursare, cu impact semnificativ asupra sumei solicitate la rambursare.
- Se constată creșterea semnificativă a sumei solicitate la rambursare față de solicitările anterioare.
- Se constată frecvența ridicată a corecțiilor de erori materiale în perioada din care provine suma solicitată la rambursare, cu impact semnificativ asupra sumei solicitate la rambursare, fără luarea în considerare a corecțiilor de erori materiale efectuate de organul fiscal, din oficiu.
- Persoana impozabilă nu are depuse, la data depunerii decontului cu opțiune de rambursare, declarațiile fiscale D394, D390, D406 al căror termen de depunere a expirat.
- Persoana impozabilă se află în procedurile de prevenire a insolvenței, potrivit legii.
- Persoana impozabilă se află în insolvabilitate.
- Persoana impozabilă a fost înființată cu mai puțin de 6 luni înaintea depunerii decontului cu sume negative de TVA cu opțiune de rambursare supus soluționării.
- Se constată că valoarea TVA înscrisă în facturile emise raportate în sistemul RO e-Factura și bonurile fiscale raportate în sistemul RO e-Case de marcat este semnificativ mai mare decât valoarea TVA colectată pentru operațiuni interne înscrisă în deconturile de TVA în perioada din care provine suma solicitată la rambursare, cu luarea în considerare a prevederilor legale referitoare la sistemul TVA la încasare.
- Se constată că valoarea TVA deductibilă pentru achiziții de bunuri/servicii în interiorul țării inclusă în deconturile de TVA depuse de persoana impozabilă în perioada din care provine suma solicitată la rambursare este semnificativ mai mare decât valoarea TVA aferentă facturilor raportate în sistemul RO e-Factura de furnizorii acesteia, cu luarea în considerare a prevederilor legale referitoare la sistemul TVA la încasare.
- Cel puțin unul dintre furnizorii care au emis facturile din care provine o proporție semnificativă a TVA deductibilă înscrisă în deconturile de TVA depuse de persoana impozabilă în perioada din care provine suma solicitată la rambursare se află în oricare dintre următoarele situații:
a) figurează în baza de date specială privind riscul de rambursare necuvenită;
b) figurează în baza de date specială privind persoanele impozabile pentru care a fost declanșată procedura de lichidare voluntară sau a fost deschisă procedura de insolvență;
c) are înscrise în cazierul fiscal fapte care sunt sancționate ca infracțiuni;
d) nu a depus declarațiile fiscale D300, D394, D390, D406 pentru care a intervenit obligația legală de depunere în perioada din care provine suma solicitată la rambursare și al căror termen de depunere a expirat la data analizei;
e) valoarea TVA înscrisă în facturile emise raportate în sistemul RO e-Factura și bonurile fiscale raportate în sistemul RO e-Case de marcat este semnificativ mai mare decât valoarea TVA colectată pentru operațiuni interne înscrisă în deconturile de TVA în perioada din care provine suma solicitată la rambursare, cu luarea în considerare a prevederilor legale referitoare la sistemul TVA la încasare;
f) se află în stare de insolvabilitate, insolvență/reorganizare, faliment sau în procedurile de prevenire a insolvenței;
g) înregistrează obligații fiscale restante reprezentând TVA;
h) figurează, la data analizei, în Registrul contribuabililor/plătitorilor inactivi/reactivați sau în Registrul persoanelor impozabile a căror înregistrare în scopuri de TVA conform art. 316 din Legea nr. 227/2015 privind Codul fiscal, cu modificările și completările ulterioare a fost anulată;
i) a fost înregistrat/reînregistrat în scopuri de TVA în ultimele 6 luni și utilizează altă perioadă fiscală decât luna calendaristică pentru declararea și plata TVA;
j) a fost înființat cu mai puțin de 6 luni înaintea depunerii DNOR care face obiectul analizei.