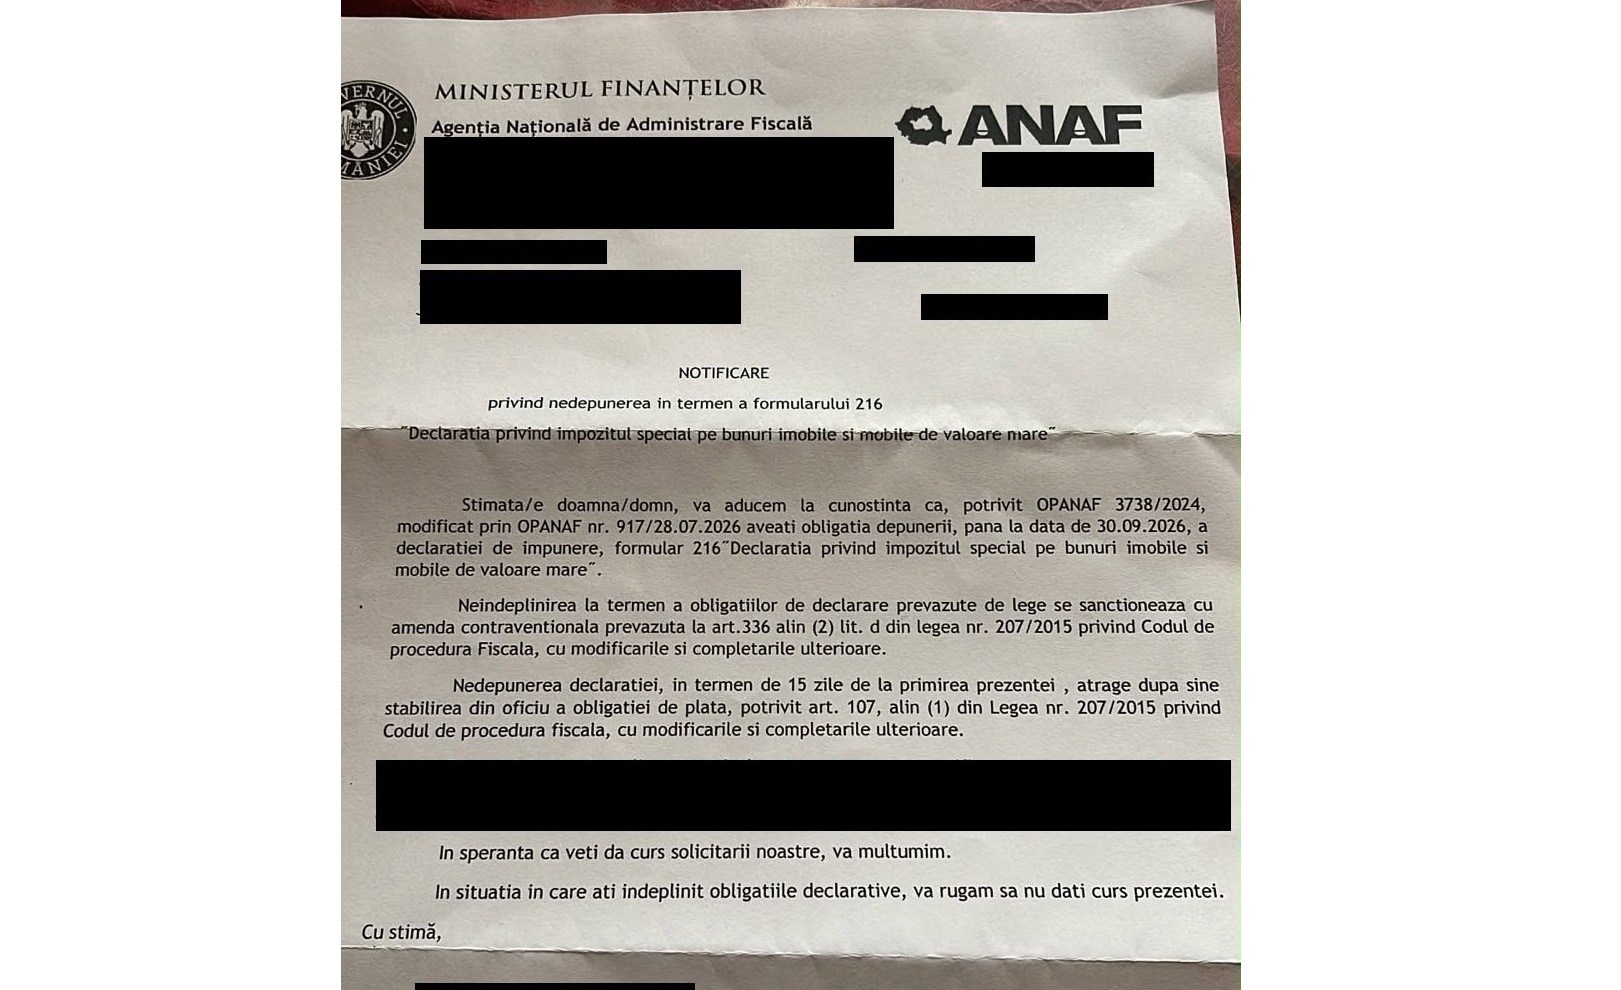
Agenția Națională de Administrare Fiscală (ANAF) a început să trimită persoanelor fizice vizate notificări, pentru că nu au depus Formularul 216, privind declarația pentru plata taxei pe lux, aplicabilă vilelor și mașinilor scumpe, a anunțat un cunoscut consultant fiscal, Cornel Grama.
Consultantul clujean a postat pe grupul de Facebook Tax Advisors notificarea ANAF primită de un contribuabil și a explicat ce trebuie să facă oamenii vizați, avertizând că neplata taxei duce la acumularea de dobânzi și penalități:
„ANAF a început să trimită notificări pentru nedepunerea formularului 216, cunoscut și ca declarația pentru taxa pe lux. Dacă ai o proprietate cu o valoare impozabilă mai mare de 2.500.000 de lei, atunci trebuie să știi următoarele:
- pentru anul 2026, declarația trebuia depusă până pe 30 septembrie 2026 de către persoanele fizice care, la 31 decembrie anul trecut, dețineau o clădire rezidențială a cărei valoare impozabilă depășea 2.500.000 de lei.
Foarte important: nu discutăm despre prețul de vânzare al proprietății și nici despre valoarea ei de piață. Se ia în calcul valoarea impozabilă comunicată de primărie, pe care o găsești în decizia de impunere.
În formular se completează datele proprietarului, datele de identificare ale imobilului, valoarea impozabilă și impozitul datorat.
Calculul este simplu: din valoarea impozabilă scazi plafonul de 2.500.000 de lei, iar diferența se taxează cu 0,9%.
De exemplu, dacă valoarea impozabilă este de 3.000.000 de lei, diferența este de 500.000 de lei, iar impozitul special datorat este de 4.500 de lei.
Dacă ai primit notificarea, nu o ignora! În notificările transmise de ANAF este stabilit un termen de 15 zile pentru depunerea declarației. Dacă nu o depui, ANAF poate stabili obligația de plată din oficiu, la care se pot adăuga dobânzi și penalități calculate începând cu ziua următoare termenului de plată”.
Cineva l-a întrebat pe Grama despre un caz concret mai special: „Dacă o clădire în valoare de 3.000.000 lei are 3 proprietari, se mai depune? Individual nu depasesc 2.500.000 lei”.
Consultantul fiscal Cornel Grama a explicat că se depune declarația 216 și în acest caz:
„Da, se depune, pentru că se ia clădirea în ansamblul ei, ca valoare:
a) persoanele fizice care, la data de 31 decembrie a anului fiscal anterior, au în proprietate/proprietate comună clădiri rezidențiale, astfel cum sunt definite la art. 453 lit. f), situate în România, dacă valoarea impozabilă a clădirii calculată potrivit dispozițiilor art. 457, depășește 2.500.000 lei”.
„Se trece cota retinuta și se plătește proporțional. Depune fiecare din cei 3 (co-proprietari - n.r.) cate un D216. Exemplu: la 3.000.000 lei, cota e 33,3% la fiecare și impozitul în D216 va fi calculat automat: 33.3% x 500.000 x 0.9% = 1499, 85 lei / de caciulă. Formularul rotunjeste la 1500 lei”, a explicat Grama cum se face calculul.
Reamintim că impozitul special pe bunurile imobile şi mobile de valoare mare - „taxa pe lux” se calculează după cum urmează:
- a) în cazul proprietăţilor reprezentând clădiri rezidenţiale, prin aplicarea unei cote de 0,9% asupra diferenţei dintre valoarea impozabilă a clădirii comunicată de către organul fiscal local şi plafonul de 2.500.000 lei;
- b) în cazul proprietăţilor reprezentând autoturisme, prin aplicarea unei cote de 0,9% asupra diferenţei dintre valoarea de achiziţie şi plafonul de 375.000 lei.
Formularul se utilizează pentru declararea impozitului special pe bunurile imobile și mobile de valoare mare, începând cu anul 2026.