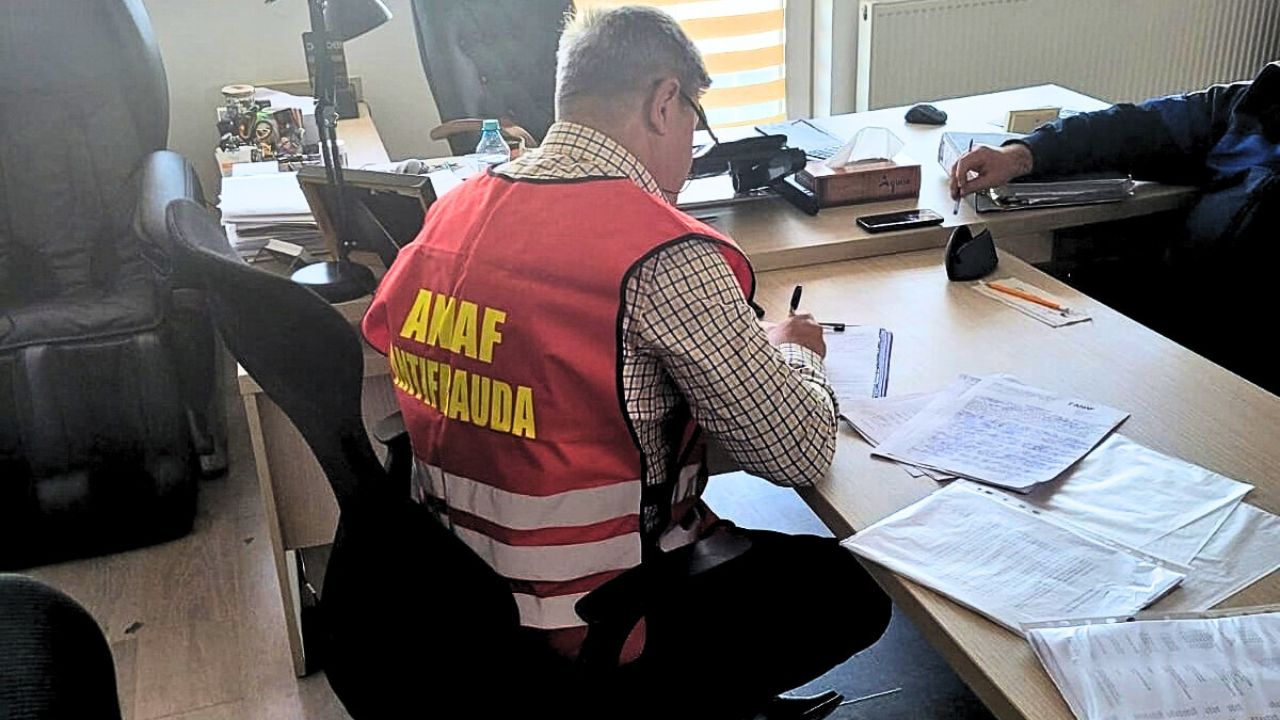
Antifrauda ANAF a desfășurat un control la o firmă din județul Bacău, în urma căruia inspectorii au constatat că societatea a dedus nejustificat TVA în valoare de aproape 880.000 de lei (aproximativ 165.000 EUR).
În urma controlului finalizat în luna noiembrie 2026, inspectorii Antifraudă au identificat 800 de tone de ulei vegetal pentru uz tehnic, patru facturi stornate integral și operațiuni care nu s-au concretizat în livrări efective de bunuri.
Fiscul spune că firma verificată desfășoară activități de colectare și valorificare a deșeurilor nepericuloase, în principal a uleiurilor reziduale.
Facturi de peste 5 milioane de lei, stornate la două zile după solicitarea rambursării TVA
Verificările au avut în vedere realitatea și legalitatea operațiunilor economice care au stat la baza solicitării rambursării TVA în cuantum total de aproximativ 3,94 milioane de lei, aferentă deconturilor depuse pentru lunile iunie și iulie 2026.
În urma analizei documentelor financiar-contabile, coroborate cu informațiile disponibile în sistemul național RO e-Factura, inspectorii antifraudă au identificat patru facturi aferente achiziției unei cantități de 800 de tone de ulei vegetal pentru uz tehnic, în valoare totală de peste 5 milioane de lei, inclusiv TVA.
Deși firma și-a exercitat dreptul de deducere a TVA aferente acestor achiziții prin decontul lunii iulie 2026, la numai două zile de la solicitarea rambursării taxei, cele patru facturi au fost stornate integral. Totodată, verificările au relevat că facturile nu au fost achitate.
Mai mult, potrivit explicațiilor furnizate de reprezentantul firmei, operațiunile economice consemnate în facturile respective nu s-au materializat în livrări efective de bunuri.
În aceste condiții, inspectorii DGAF au constatat exercitarea nejustificată a dreptului de deducere a TVA în cuantum de 879.719 lei.
Acțiunea de control evidențiază importanța verificării realității operațiunilor economice care fundamentează solicitările de rambursare a TVA, precum și a corelării informațiilor din documentele financiar-contabile cu datele disponibile în sistemele informatice fiscale.
---